ai finance📈 알고리즘 트레이딩#17 · 2026. 9. 1.
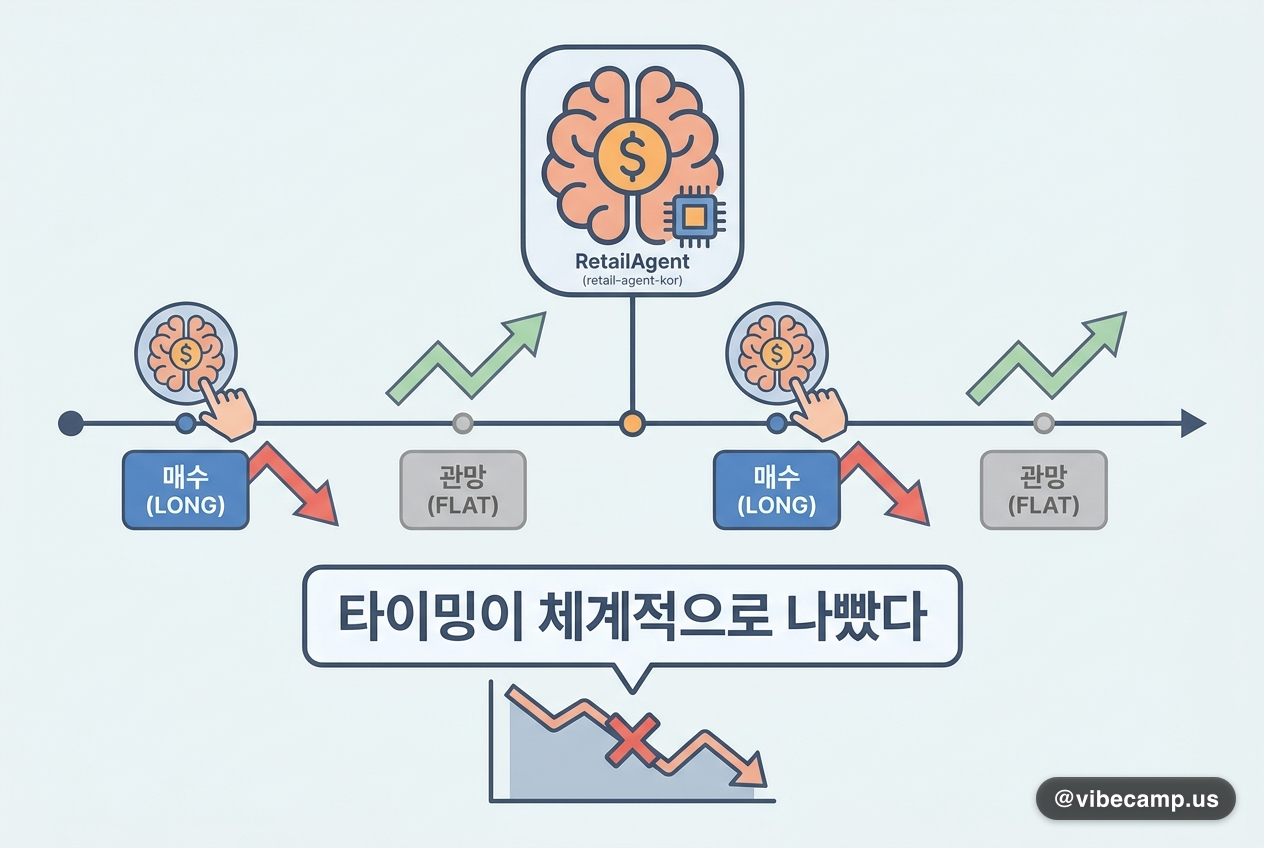
LLM 트레이딩 에이전트, 타이밍이 체계적으로 나빴다는 실험 결과
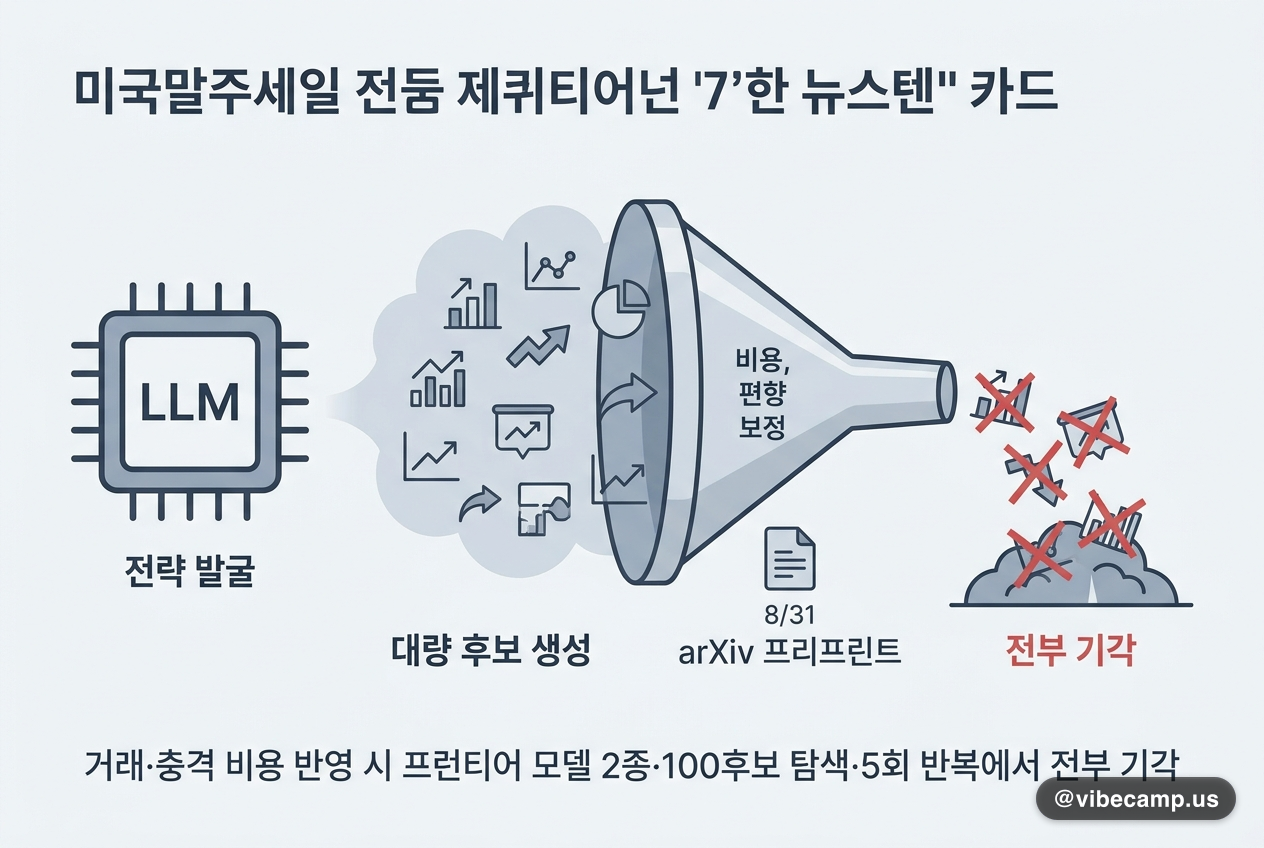
같은 날 arXiv에 오른 또 다른 프리프린트 'RetailAgent'는 LLM 에이전트의 타이밍을 측정했습니다. 익명화된 인트라데이 주가를 보고 다음 구간 수익률이 공개되기 전 long(보유)·flat(관망)을 반복 선택하게 한 뒤, 롱 비중 효과를 뺀 노출량 매칭 지표로 평가했습니다. 그 결과 모달리티·기간·상태·모델 패밀리를 가리지 않고 타이밍 점수가 마이너스로 나왔고, 액션 순서를 섞으면 효과가 크게 약해졌습니다. 에이전트가 쓴 메모리를 다시 주입하면 정책 지속성이 커졌다는 관찰도 담겼습니다.