옥스퍼드-만 연구소, 그릭스 벌점 딥러닝 옵션 전략 샤프 2.13→2.34
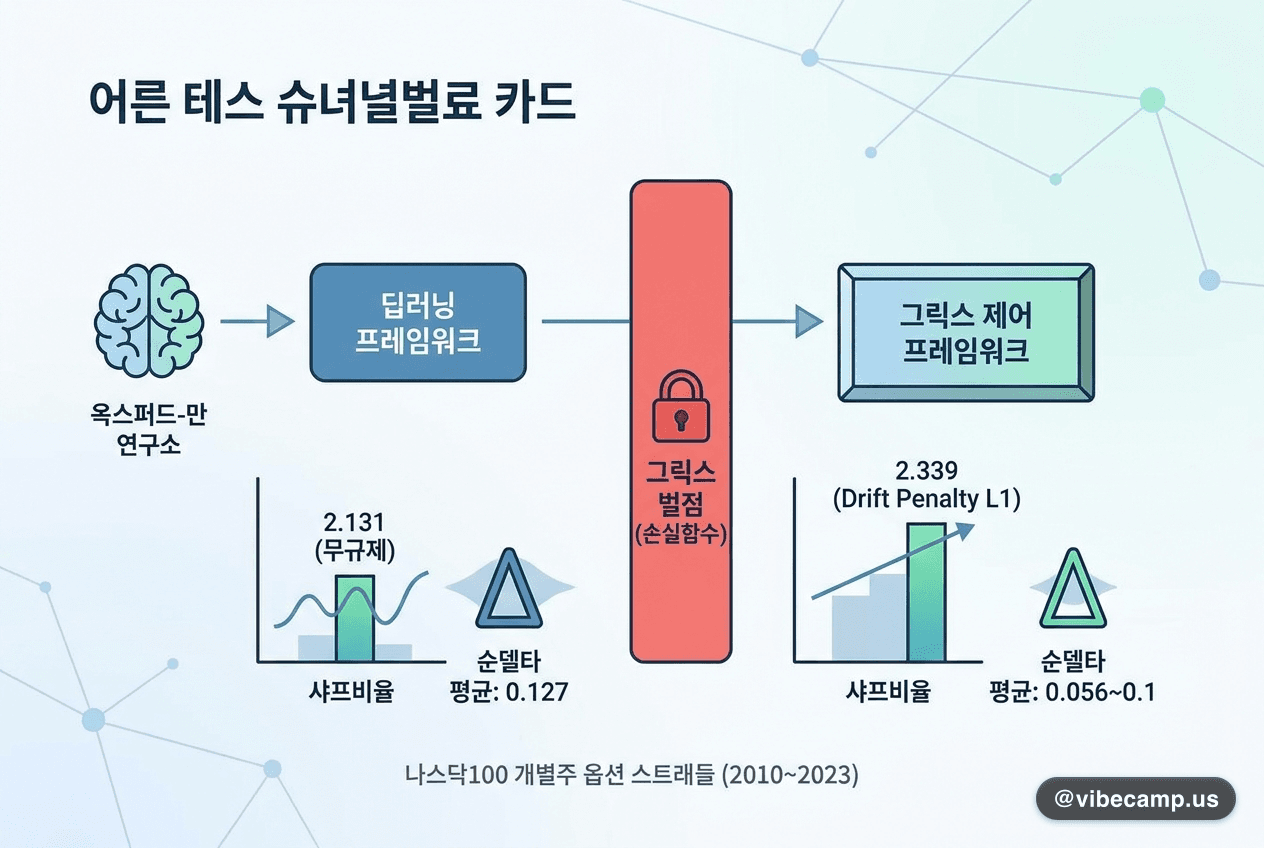
#Oxford-Man 연구소 연구진이 옵션의 델타 같은 그릭스(Greeks) 노출을 손실함수 벌점으로 직접 제어하는 딥러닝 프레임워크를 arXiv에 공개했습니다. 나스닥100 개별주 옵션(2010~2023) 월물 델타중립 스트래들에서 샤프비율이 2.131(무규제)→2.339(Drift Penalty L1)로 올랐고, 순델타 평균은 0.127→0.056~0.101로 줄었습니다. 100bp 거래비용에서는 샤프 0.86으로, 비용 규제만 건 베이스라인(0.871)과 비슷한 수준이며 모두 백테스트 결과입니다.
💡수익 모델과 헤지를 따로 만들지 않고 리스크 벌점을 손실함수에 함께 넣는 설계 패턴입니다. 퀀트 모델을 공부한다면 목적함수에 제약을 심는 귀납적 편향(inductive bias) 사례로 참고할 만합니다.
원문 →#options-trading#deep-learning#greeks#delta-hedging#sharpe-ratio#quant#arxiv#oxford-man#backtest#risk-regularization